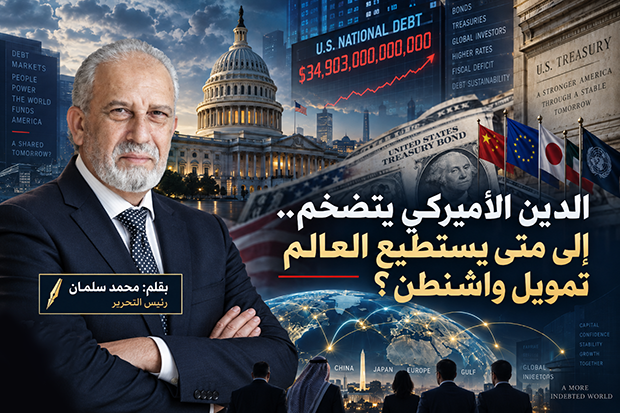
بقلم : محمد سلمان رئيس التحرير
لا شك أن الولايات المتحدة لا تزال أكبر اقتصاد في العالم، وقد لعبت لعقود دوراً أساسياً في صياغة النظام التجاري والمالي الدولي، من توسع العولمة إلى ترسيخ الدولار كعملة الاحتياط الرئيسية عالمياً.
ولسنوات طويلة، كانت المعادلة الأميركية واضحة إلى حد كبير.
اقتصاد ضخم، إيرادات من الضرائب والرسوم، وفي المقابل إنفاق هائل على الدفاع والضمان الاجتماعي والرعاية الصحية والبنية التحتية وغيرها.
وعندما لا تكفي الإيرادات، تلجأ الحكومة إلى الاقتراض من خلال إصدار سندات وأذون الخزانة.
هذه السندات كانت، وما زالت، من أهم الأدوات الاستثمارية في العالم.
لكن المشكلة ليست في وجود الدين بحد ذاته.
المشكلة هي سرعة نموه، وتكلفة خدمته، ومن سيستمر في تمويله مستقبلاً.
أكثر من 32 تريليون دولار من الدين العام
وفق توقعات مكتب الميزانية في الكونغرس، من المنتظر أن يصل الدين الفيدرالي الذي يحمله الجمهور إلى نحو 32.1 تريليون دولار بنهاية السنة المالية 2026، بما يعادل قرابة 101% من الناتج المحلي الإجمالي الأميركي. ويتوقع المكتب أن ترتفع هذه النسبة إلى 120% بحلول 2036 إذا استمرت السياسات الحالية.
والأكثر أهمية أن الحكومة الأميركية يتوقع أن تنفق نحو تريليون دولار على صافي فوائد الدين خلال 2026 وحدها، مع احتمال ارتفاع هذه التكلفة إلى نحو 2.1 تريليون دولار سنوياً بحلول 2036.
وهنا تتغير طبيعة المشكلة.
عندما يصبح جزء متزايد من الميزانية مخصصاً لدفع فوائد ديون سابقة، تقل المرونة المتاحة أمام الحكومة للإنفاق على قطاعات أخرى.
بمعنى أبسط:
الدين يبدأ في تمويل نفسه.
يتم إصدار دين جديد لسداد دين قديم وتمويل العجز ودفع جزء من الفوائد.
وهذا النموذج يمكن أن يستمر سنوات طويلة، لكنه يصبح أكثر حساسية كلما ارتفعت أسعار الفائدة.
من يمول الولايات المتحدة؟
لفترة طويلة، كان جزء مهم من سندات الخزانة الأميركية موجوداً في احتياطيات البنوك المركزية والحكومات الأجنبية.
الدول التي تحقق فوائض تجارية كبيرة مع الولايات المتحدة كانت تجمع الدولارات ثم تعيد استثمار جزء منها في السندات الأميركية.
كانت الصفقة مفيدة للطرفين.
الولايات المتحدة تحصل على تمويل ضخم ومنخفض المخاطر نسبياً، والدول الأخرى تحصل على أصل يتمتع بسيولة عالية ويمكن استخدامه كاحتياطي.
لكن هذه العلاقة بدأت تتغير في بعض الحالات.
الصين هي المثال الأكثر وضوحاً.
فقد كانت تمتلك أكثر من 1.3 تريليون دولار من سندات الخزانة الأميركية عند ذروة حيازاتها قبل أكثر من عقد، بينما تظهر بيانات وزارة الخزانة أن حيازاتها انخفضت إلى نحو 618 مليار دولار في يوليو 2026، وهو أدنى مستوى لها منذ 2008.
هذا انخفاض كبير لا يمكن تجاهله.
لكنه أيضاً لا يعني أن العالم توقف عن شراء الدين الأميركي.
هنا يجب أن نكون دقيقين
هناك انطباع منتشر بأن الدول الأجنبية تهرب جماعياً من سندات الخزانة الأميركية.
الأرقام لا تقول ذلك حتى الآن.
ففي يوليو 2026، سجلت الولايات المتحدة تدفقات أجنبية صافية إجمالية بلغت 83.7 مليار دولار، كما ارتفعت حيازات الأجانب من أذون الخزانة الأميركية قصيرة الأجل بنحو 38.8 مليار دولار خلال الشهر.
واليابان ما زالت أكبر حامل أجنبي للسندات الأميركية بنحو 1.10 تريليون دولار في يوليو، تليها المملكة المتحدة بنحو 998 مليار دولار، بينما جاءت الصين بحوالي 618 مليار دولار.
إذن المشكلة ليست أن العالم تخلى عن سندات الخزانة.
المشكلة في رأيي هي شيء آخر.
تركيبة المشترين تتغير.
بعض البنوك المركزية تخفض تعرضها، بينما يزداد دور المستثمرين والمؤسسات والصناديق الخاصة.
وهذا فرق مهم.
البنك المركزي قد يحتفظ بالسند لسنوات لأسباب تتعلق بالاحتياطيات والاستقرار.
أما المستثمر الخاص فسيسأل دائماً:
كم العائد؟
ما مستوى المخاطر؟
وهل توجد فرصة أفضل في مكان آخر؟
الدين يصبح أكثر حساسية للفائدة
هذه النقطة ربما تكون الأخطر.
عندما كانت أسعار الفائدة منخفضة جداً، كان من الأسهل على الولايات المتحدة حمل دين ضخم.
لكن كلما ارتفعت الفائدة، تصبح إعادة تمويل الديون المستحقة أكثر تكلفة.
ويتوقع مكتب الميزانية في الكونغرس أن يبلغ متوسط العائد على سندات الخزانة لأجل عشر سنوات نحو 4.1% في 2026، وأن يظل في نطاق يتجاوز 4% خلال السنوات التالية في توقعاته الحالية.
الفارق بين اقتراض تريليون دولار بفائدة 1% واقتراضه بفائدة 4% ضخم.
وعندما نتحدث عن عشرات التريليونات من الدولارات، تتحول نقطة مئوية واحدة إلى مئات المليارات مع مرور الوقت.
وهنا يبدأ الضغط الحقيقي على الميزانية.
ماذا لو بدأ المشترون يطلبون عائداً أعلى؟
هذا هو السؤال الذي يجب أن يقلق واشنطن أكثر من الرقم الإجمالي للدين.
طالما هناك طلب قوي على سندات الخزانة، تستطيع الولايات المتحدة إعادة التمويل.
لكن ماذا يحدث إذا أصبح المستثمر يطلب عائداً أعلى حتى يوافق على شراء المزيد؟
سترتفع تكلفة الاقتراض.
وعندما ترتفع تكلفة الاقتراض، ترتفع فوائد الدين.
وعندما ترتفع فوائد الدين، يزيد العجز.
وعندما يزيد العجز، تحتاج الحكومة إلى إصدار المزيد من السندات.
وهكذا تدخل الميزانية في دائرة يصعب كسرها.
مكتب الميزانية نفسه يحذر من أن استمرار ارتفاع الدين مقارنة بحجم الاقتصاد يمكن أن يرفع تكاليف الاقتراض، ويضغط على الاستثمار الخاص، ويجعل الوضع المالي أكثر تعرضاً لارتفاع أسعار الفائدة أو لفقدان ثقة المستثمرين.
هل تستطيع الولايات المتحدة الإفلاس؟
هنا يجب التفريق بين الولايات المتحدة وبين شركة أو دولة تقترض بعملة أجنبية.
الولايات المتحدة تصدر ديونها بعملتها الخاصة.
وهذه ميزة هائلة.
لديها اقتصاد ضخم، وأسواق مالية هي الأعمق في العالم، والدولار ما زال العملة الرئيسية في الاحتياطيات والتجارة العالمية.
لهذا فإن المشكلة الأقرب ليست أن تستيقظ الولايات المتحدة في يوم ما وتقول إنها لا تملك الدولار للسداد.
المشكلة هي الثمن الاقتصادي للاستمرار في الاقتراض.
يمكن تمويل الدين، لكن بأي سعر فائدة؟
وما تأثير ذلك على التضخم؟
وكم ستدفع الحكومة من ميزانيتها كفوائد؟
وإلى أي مدى يمكنها مواصلة الإنفاق بنفس الوتيرة؟
هذه هي الأسئلة الأهم.
الدولار هو خط الدفاع الأول
أحد الأسباب الرئيسية التي سمحت للولايات المتحدة بالعيش مع مستويات مرتفعة من الدين هو مكانة الدولار.
الدول والشركات والمستثمرون حول العالم يحتاجون إلى الدولار.
والبنوك المركزية تحتاج إلى أصول دولارية.
وأسواق الخزانة الأميركية تتمتع بحجم وسيولة لا يضاهيهما تقريباً أي سوق حكومي آخر.
لهذا فإن الحديث عن انهيار سريع للدولار أو اختفاء الطلب على سندات الخزانة يبدو مبالغاً فيه في الظروف الحالية.
لكن هذا لا يعني أن الوضع مضمون إلى الأبد.
إذا استمرت الديون والعجوزات في الارتفاع أسرع من الاقتصاد لعقود، فحتى أقوى نظام مالي في العالم سيتعرض إلى ضغوط متزايدة.
الصين ليست وحدها القضية
الانخفاض الكبير في حيازات الصين لافت للنظر، لكنه يجب ألا يتحول إلى تفسير وحيد للمشكلة.
الصين تنوع احتياطياتها لأسباب مالية واستراتيجية، لكن في الوقت نفسه هناك دول ومستثمرون آخرون زادوا حيازاتهم.
كما أن وزارة الخزانة نفسها تحذر من قراءة أرقام الحيازات حسب الدول بصورة حرفية، لأن بعض السندات قد تحفظ لدى مؤسسات وصناديق في دول أخرى، ما يجعل تحديد المالك النهائي أكثر صعوبة.
إذن السؤال ليس: هل ستبيع الصين سنداتها؟
السؤال الأكبر:
هل سيستمر العالم كله في تمويل الولايات المتحدة بالشروط نفسها التي تعودت عليها؟
وهنا لا أعتقد أن الإجابة مضمونة.
أين تتجه الأزمة؟
لا أعتقد أن أزمة الدين الأميركي ستظهر في صورة انهيار مفاجئ غداً.
السيناريو الأكثر واقعية هو أزمة بطيئة.
كل سنة دين أكبر.
كل سنة فوائد أعلى.
وكل سنة مساحة أقل داخل الميزانية.
حتى يصل صانع القرار في مرحلة ما إلى خيارات أصعب:
خفض الإنفاق.
زيادة الضرائب.
قبول عجز أكبر.
أو مزيج من الثلاثة.
وبحسب مكتب الميزانية، من المتوقع أن يبلغ العجز الفيدرالي نحو 1.9 تريليون دولار في 2026، ثم يرتفع إلى 3.1 تريليون دولار بحلول 2036 في السيناريو الأساسي.
هذه ليست مشكلة سنة واحدة.
إنها مسار طويل الأجل.
أكبر اقتصاد في العالم.. وأكبر اختبار مالي
الولايات المتحدة تمتلك نقاط قوة لا تملكها معظم الدول.
اقتصاد ضخم.
دولار عالمي.
أسواق مالية عميقة.
شركات هي الأكبر في العالم.
قدرة تكنولوجية واستثمارية استثنائية.
لهذا لا أرى أن القضية هي «هل تستطيع أميركا دفع ديونها غداً؟».
السؤال الأهم هو:
إلى متى تستطيع أن تزيد الدين أسرع من اقتصادها من دون أن تدفع ثمناً متزايداً مقابل ذلك؟
فالدين الأميركي لم يصل حتى الآن إلى مرحلة فقدان ثقة الأسواق، والدليل أن الطلب الأجنبي لا يزال كبيراً وأن سندات الخزانة ما زالت من أهم الأصول المالية عالمياً. لكن ارتفاع الفوائد، واتساع العجز، وتراجع حيازات بعض الدائنين الكبار مثل الصين، كلها إشارات لا ينبغي تجاهلها.
وفي رأيي، الخطر الحقيقي لن يبدأ عندما تتوقف الولايات المتحدة عن بيع السندات.
بل عندما تصبح مضطرة إلى دفع ثمن أعلى بكثير حتى تجد من يشتريها.
وعندها قد يتحول الدين من أداة لتمويل قوة الاقتصاد الأميركي إلى واحد من أكبر القيود على هذه القوة.